当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
販売店で『残クレなら月々この金額で乗れますよ』と言われて、心が動いた方も多いはずです。ただ、月々が安いぶん、どこかで払っているのでは…と気になりますよね。
結論から言うと、カローラの残クレは「月々は安いけれど、同じ条件の通常ローンより総支払額は少し多くなりやすい」仕組みです。得になるのは、数年で乗り換える人や、月々の予算を優先したい人です。
この記事では、カローラ クロスとカローラ ツーリングの試算で、残クレと通常ローンの差を金額で見ていきます。
残クレってどんな仕組み?カローラで使うとどうなる
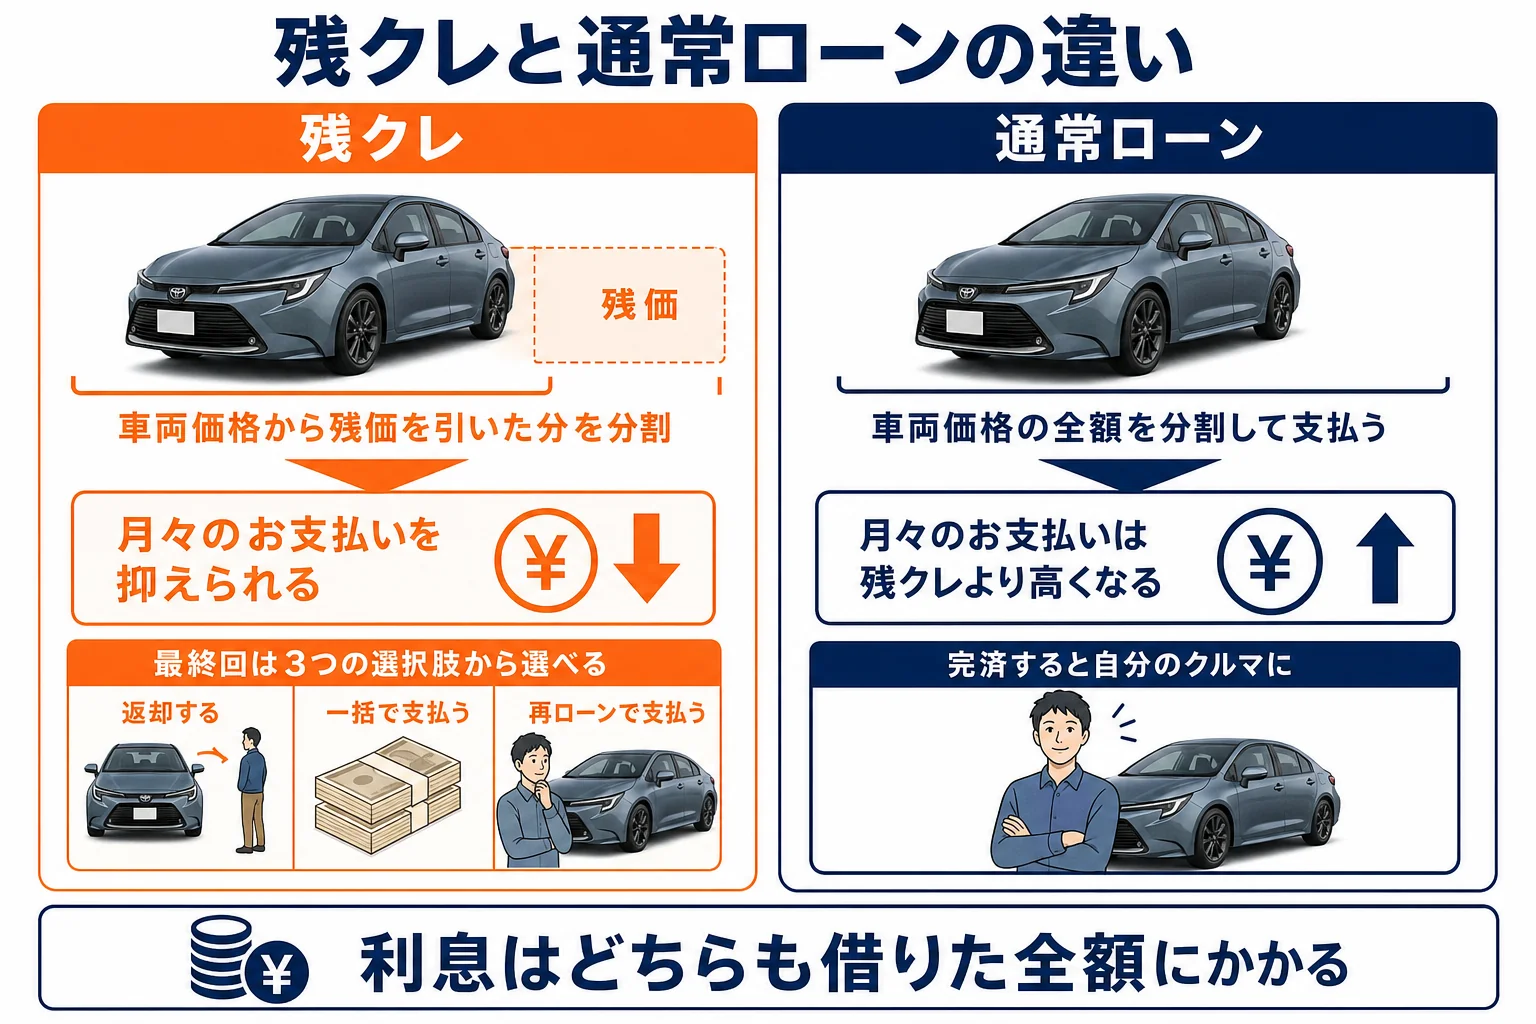
残クレは「残価設定型クレジット(ローン)」の略です。数年後の下取り予想額(残価)を先に決めて、その分を最後に残しておくローンなんです。
月々払うのは「車の価格から残価を引いた部分」とその利息です。だから同じ車でも、通常ローンより月々が下がります。
| 項目 | 残クレ | 通常ローン |
|---|---|---|
| 月々の支払い | 残価を除いた分なので安い | 全額を分けるので高め |
| 最後の支払い | 残価(返却・一括・再ローンから選ぶ) | なし |
| 利息がかかる元金 | 残価の分も含めた全額 | 全額 |
| 車の使い方 | 走行距離や傷に条件がある | 自由 |
| 契約後の車の扱い | 返却すれば手元に残らない | 完済すれば自分の物 |
残クレは「残価の支払いを後ろにずらすローン」です。残価の分にも利息がかかるので、最後に車を買い取る場合は通常ローンより総支払額が多くなりやすいです。
『残価の分にも利息がつくの?』と驚く方もいます。実は、ここが残クレを判断する一番のポイントです。
カローラ クロスZで試算|月々と総支払額はいくら違う?
ここからは数字で比べてみます。車はカローラ クロスのZ(2WD)で、2026年9月時点のメーカー希望小売価格は3,613,500円(消費税込・トヨタ公式)です。
諸費用を約25万円足して、借りる金額を約386万円(頭金0円)としました。期間は5年(60回)です。
金利は残クレ・通常ローンとも実質年率3.9%と仮定しています。残価率は車両価格の40%(145万円)と仮定しました。実際の金利と残価は販売店・時期・契約内容で変わるので、あくまで比べるための目安です。
| 支払い方 | 月々の目安 | 60回の合計 | 最後の支払い | 車を手元に残す場合の総額 |
|---|---|---|---|---|
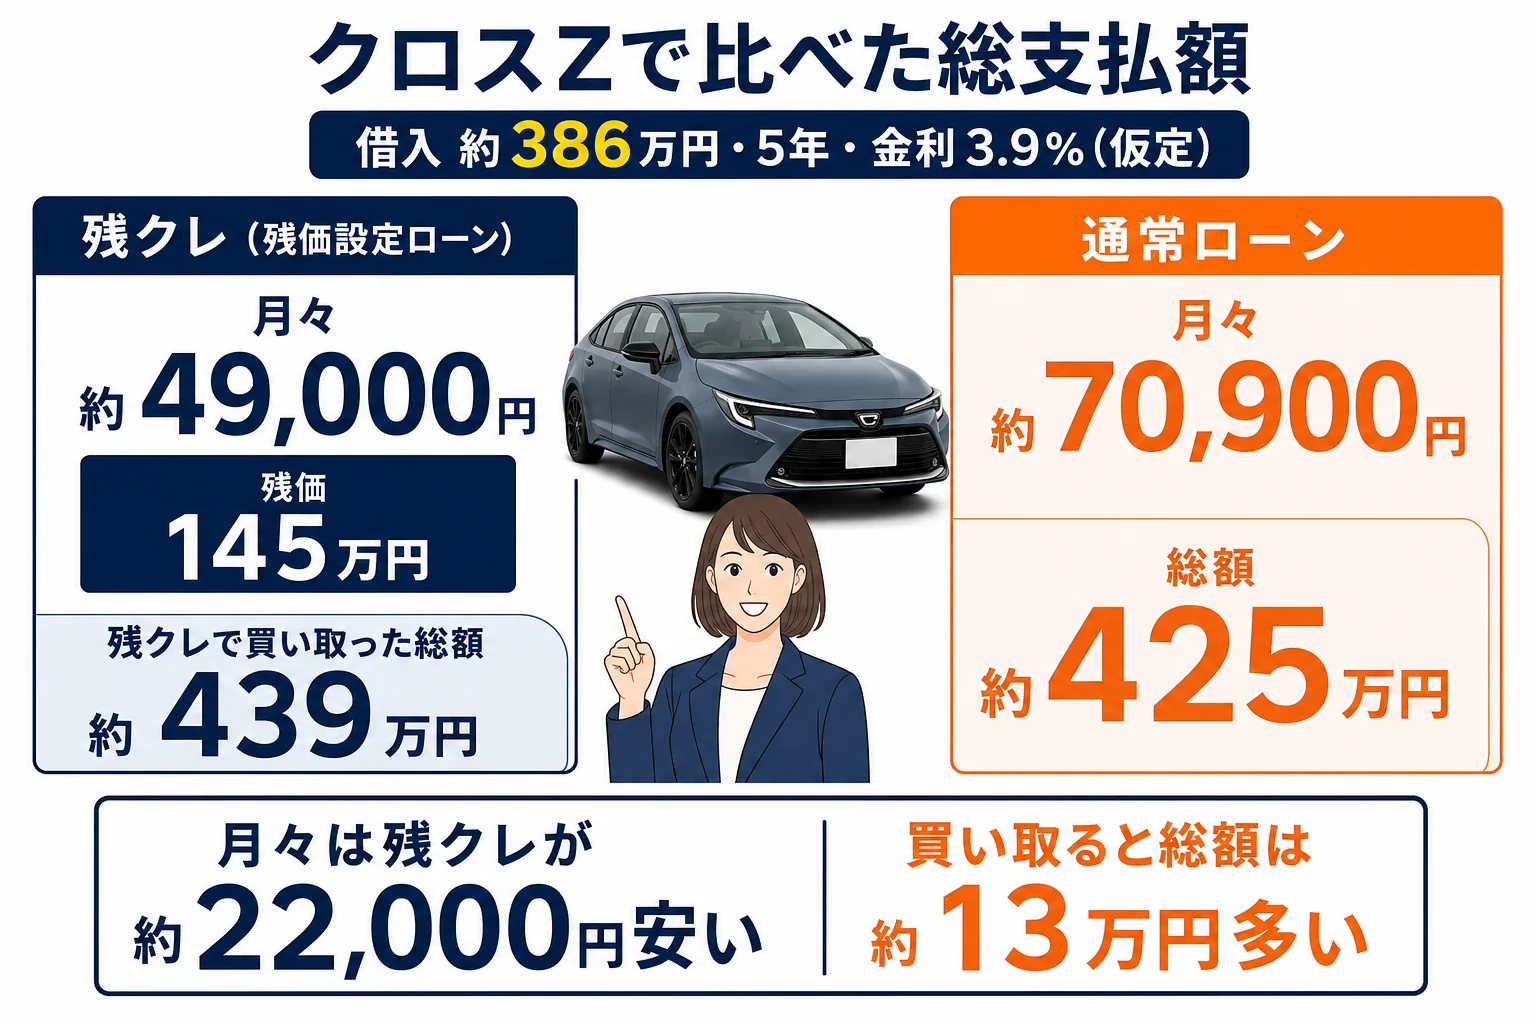
| 残クレ(残価145万円) | 約49,000円 | 約294万円 | 145万円 | 約439万円 |
| 通常ローン | 約70,900円 | 約425万円 | なし | 約425万円 |
月々は残クレのほうが約2万2,000円安くなります。この差は大きいですよね。
一方で、最後に残価を払って乗り続けると、総額は残クレが約13万円多くなる計算です。この13万円が、残価の分にかかった利息のおおよその額なんです。
残価率が変わると月々はどう動く?
残価率の設定で、月々の金額は動きます。同じ条件で残価率だけを変えた試算です。
| 残価率(仮定) | 残価 | 月々の目安 | 買い取った場合の総額 |
|---|---|---|---|
| 35% | 126万円 | 約51,900円 | 約437万円 |
| 40% | 145万円 | 約49,000円 | 約439万円 |
| 45% | 163万円 | 約46,300円 | 約441万円 |
残価が高いほど月々は下がります。ただ、利息がかかる残価も増えるので、買い取った時の総額は少しずつ上がっていきます。
カローラ ツーリングGでも比べてみよう
もう1台、価格帯の違うカローラ ツーリングのG(2WD)でも試算します。車両価格は2,812,700円(2026年9月時点・消費税込・トヨタ公式)です。
諸費用を約25万円足して、借りる金額は約306万円としました。金利3.9%・5年・残価率40%(113万円)という条件は同じです。
| 支払い方 | 月々の目安 | 60回の合計 | 最後の支払い | 車を手元に残す場合の総額 |
|---|---|---|---|---|
| 残クレ(残価113万円) | 約39,100円 | 約235万円 | 113万円 | 約348万円 |
| 通常ローン | 約56,200円 | 約337万円 | なし | 約337万円 |
こちらも月々は約1万7,000円下がり、買い取る場合の総額は約10万円多くなります。車の価格が上がるほど、この差も大きくなると覚えておきましょう。
- 実質年率(金利)が何%か
- 残価の金額と、それが何年後の設定か
- 契約中の走行距離の上限
- 返却時の車の状態の基準と、超えた時の精算
- 最終回に選べる方法(返却・一括・再ローン)
セダン・スポーツ・クロスSならいくら?モデル別の月々の目安
ほかのモデルでも同じ条件で並べてみます。『自分が考えている車だといくら?』という方は、ここから近い行を探してみてください。
条件は、代表グレードの2WD車両価格(2026年9月時点・消費税込・トヨタ公式)に諸費用約25万円を足し、頭金0円・5年・金利3.9%・残価率40%です。
| モデル・グレード(2WD) | 車両価格 | 残クレの月々 | 通常ローンの月々 | 買い取った場合の総額差 |
|---|---|---|---|---|
| カローラ(セダン)G | 2,745,600円 | 約38,500円 | 約55,100円 | 残クレが約10万円多い |
| カローラ ツーリング G | 2,812,700円 | 約39,100円 | 約56,200円 | 残クレが約10万円多い |
| カローラ スポーツ G | 2,831,900円 | 約39,500円 | 約56,600円 | 残クレが約10万円多い |
| カローラ クロス S | 2,981,000円 | 約41,300円 | 約59,300円 | 残クレが約11万円多い |
| カローラ クロス Z | 3,613,500円 | 約49,000円 | 約70,900円 | 残クレが約13万円多い |
どのモデルでも、月々は1万6,000〜2万2,000円ほど下がります。その代わり、最後に買い取ると総額は10万〜13万円ほど多くなる、という傾向は同じなんです。
総額差は「残クレで5年払って残価を一括で払った場合」と「通常ローンを5年で完済した場合」の差です。返却する場合は残価を払わないので、この比べ方には当てはまりません。
グレードごとの価格の違いはカローラシリーズの新車価格一覧で確かめられます。
返却すれば得?精算で損をしやすい場面
残クレは、最後に車を返せば残価を払わずに済みます。ここが残クレの一番のメリットですよね。
ただし、返却時に車の状態をチェックされます。決められた走行距離を超えていたり、大きな傷やへこみがあったりすると、差額を払うことになります。
- 通勤や帰省で走行距離がかさむ
- ぶつけた跡や内装の汚れ・におい
- 社外パーツへの交換やカスタム
- 事故で修理歴がついた
例えばこんな場面です。
「5年で返す予定なんですが、毎日の通勤で片道30km走るんです」
「それだと走行距離の上限を超えるかもしれないので、契約前に上限を確かめておきましょう」
走る距離が多い方は、最初から通常ローンのほうが安心なことも。カスタムを楽しみたい方も同じです。
最終回の選び方を先に知っておこう
残クレの最終回では、残価をどうするかを選びます。どれを選ぶかで、最後に払うお金が大きく変わるんです。
| 最終回の選び方 | 最後に払うお金 | 向いている人 |
|---|---|---|
| 返却する | 原則なし(状態によって精算) | 新しい車に乗り換えたい |
| 残価を一括で払う | 残価の全額 | そのまま乗り続けたい・貯金がある |
| 残価を再ローンにする | 残価を分けて払う(利息がかかる) | 乗り続けたいが一括は難しい |
再ローンにすると、残価の分にさらに利息がかかります。最初から乗り続けるつもりなら、通常ローンのほうが総額を抑えやすいですね。
返却と「売って返す」の違い
5年後に車を返す代わりに、自分で売って残価を払う方法もあります。売った金額が残価より高ければ、その差が手元に残ります。
カローラシリーズは中古車の人気が高いモデルです。売る時の考え方はカローラのリセールバリューにまとめています。
カローラの残クレが向いている人・向かない人
ここまでの数字をふまえると、向き不向きはかなりはっきりします。
- 3〜5年ごとに新しい車に乗り換えたい
- 月々の支払いを低く抑えたい
- 走行距離が少なめで、車をきれいに使える
- 最後に返すか買うかを後で決めたい
- 1台に10年近く乗り続けたい
- 年間の走行距離が多い
- パーツ交換やカスタムをしたい
- 総支払額をできるだけ小さくしたい
『長く乗るつもりだけど、月々は下げたい』という方もいますよね。その場合は、通常ローンで頭金を入れる、または期間を延ばすほうが総額を抑えやすいです。
頭金や期間ごとの月々はカローラのローン月々いくら?頭金別シミュレーションで試算しています。
税金や保険まで込みの定額で乗りたい方は、カローラをリース・サブスク(KINTO等)で乗る場合の費用も比べてみてください。
残クレの見積もりを取る前にしておきたいこと
残クレの月々は、車両価格と値引きで決まります。値引きが大きいほど、借りる金額そのものが減るんです。
月々の金額だけを見て契約すると、値引きの話がどこかへ行ってしまうことも。まずは車両の値引きを固めてから、支払い方法を選ぶ順番がおすすめです。
- モデル・グレード・駆動方式を決める
- 現金一括の前提で値引き後の総額を出してもらう
- 同じ総額で、残クレと通常ローンの両方の見積もりを取る
- 月々と総支払額、最終回の金額を並べて比べる
- 走行距離の上限と返却条件を確かめてから決める
値引きの目安はカローラの値引き相場と限界額で、モデル別にまとめています。
同じカローラでも、販売店によって値引きや金利の条件が違うことがあります。残クレと通常ローンの見積もりを並べて、自分の使い方に合う方を選んでみてください。
カローラ買いたいドットコム
カローラの値段、先に相場を見ておく
今の車の買取相場と、カローラの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
- トヨタ カローラ(セダン)公式サイト:最新の価格・グレード・装備はメーカーの公式情報で確認できます
よくある質問
カローラの残クレは損ですか?
最後に車を買い取る場合は、残価の分にも利息がかかるため、通常ローンより総支払額が多くなりやすいです。数年で返却・乗り換えをする場合は、月々を抑えられる分メリットがあります。
カローラクロスZを残クレで買うと月々いくら?
借入約386万円・5年・金利3.9%・残価率40%と仮定すると月々約49,000円です。同じ条件の通常ローンは月々約70,900円でした。実際の金利と残価は見積もりで確かめてください。
残クレの途中で売ることはできますか?
残りの元金を一括で精算すれば売ることはできます。売った金額で残りを払えるかどうかを、契約先に残高を確かめてから考えるのが確実です。
残クレの最後はどうすればいいですか?
返却する、残価を一括で払って乗り続ける、残価を再ローンにする、の3つから選ぶのが一般的です。自分で売って残価を払う方法もあります。
残クレと通常ローン、どちらが月々安いですか?
残価を後ろに残す分、残クレのほうが月々は安くなります。この記事の試算では、クロスZで約2万2,000円、ツーリングGで約1万7,000円の差でした。
まとめ
- 残クレは残価を最後に残すローン。月々は下がるが残価にも利息がかかる
- クロスZの試算では月々約2万2,000円安く、買い取ると総額は約13万円多い
- ツーリングGの試算では月々約1万7,000円安く、買い取ると総額は約10万円多い
- 走行距離が多い・カスタムしたい・長く乗る人は通常ローンが合いやすい
- 値引きを固めてから、残クレと通常ローンの見積もりを並べて比べる
コメント