当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
カローラが気になっていても、『ローンにしたら毎月いくらになるんだろう』と手が止まっていませんか。車両価格だけ見ても、月々の感覚はつかみにくいですよね。
結論から言うと、カローラ(セダン)のGを頭金0円・5年で組むと月々5万円台半ばが目安です。頭金を50万円入れると4万円台半ば、100万円なら3万円台半ばまで下がります。
この記事では、モデル別・頭金別・期間別の月々を表で並べていきます。
試算の前提|カローラの「借りる金額」を決めよう
ローンの月々は「借りる金額・金利・期間」の3つで決まります。まずは借りる金額からです。
借りるのは車両価格だけではありません。税金や登録の手数料などの諸費用も入れるのが一般的なんです。
この記事では、2026年9月時点のメーカー希望小売価格(消費税込・トヨタ公式)に、諸費用として約25万円を足した金額を「乗り出し価格」として使います。
| モデル・グレード(2WD) | 車両価格 | 乗り出し価格の目安 |
|---|---|---|
| カローラ(セダン)G | 2,745,600円 | 約300万円 |
| カローラ ツーリング G | 2,812,700円 | 約306万円 |
| カローラ スポーツ G | 2,831,900円 | 約308万円 |
| カローラ クロス S | 2,981,000円 | 約323万円 |
| カローラ クロス Z | 3,613,500円 | 約386万円 |
金利は実質年率2.9%と3.9%の2通りを仮定しています。ボーナス払いなし、値引きとオプションは入れていません。実際の金利は販売店・金融機関・審査で変わるので、比べるための目安として見てください。
諸費用の中身はカローラの乗り出し価格はいくら?でくわしく書いています。
頭金0円・50万円・100万円で月々はいくら?(5年)
まずは5年(60回)払いの月々です。金利3.9%で計算しています。
| モデル・グレード(2WD) | 頭金0円 | 頭金50万円 | 頭金100万円 |
|---|---|---|---|
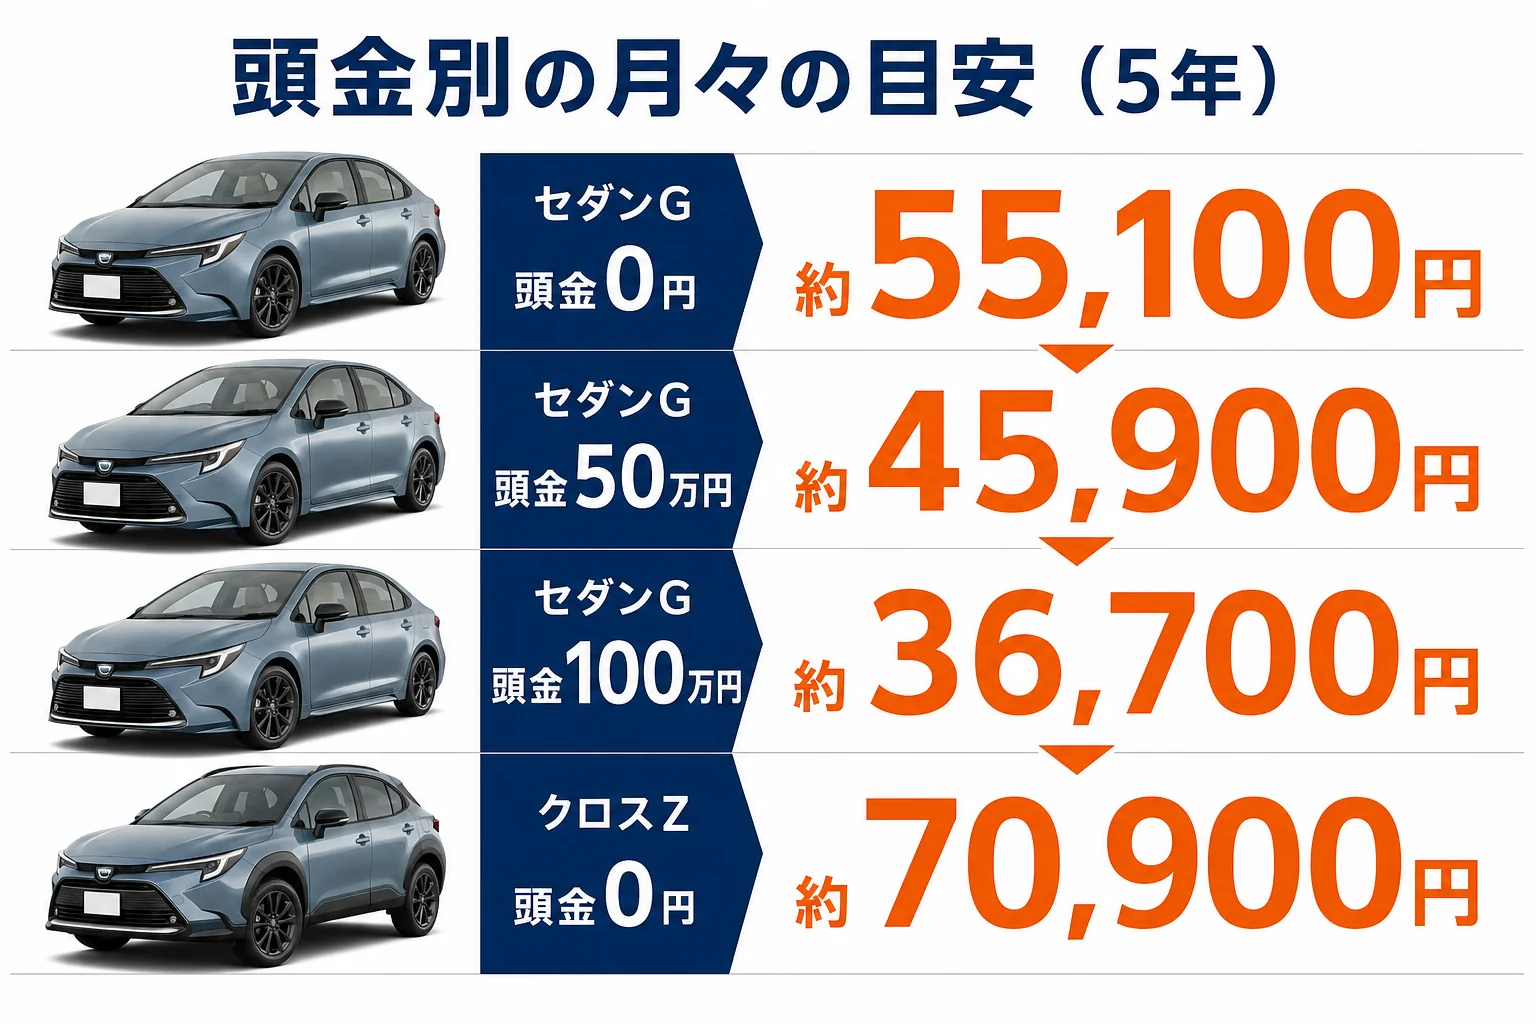
| カローラ(セダン)G | 約55,100円 | 約45,900円 | 約36,700円 |
| カローラ ツーリング G | 約56,200円 | 約47,000円 | 約37,800円 |
| カローラ スポーツ G | 約56,600円 | 約47,400円 | 約38,200円 |
| カローラ クロス S | 約59,300円 | 約50,200円 | 約41,000円 |
| カローラ クロス Z | 約70,900円 | 約61,700円 | 約52,500円 |
頭金を50万円入れるごとに、月々は約9,200円下がる計算です。セダン・ツーリング・スポーツのGは、月々の差が1,500円ほどしかありません。
『クロスにしたいけど月々7万円はきつい…』という方もいますよね。その場合は、Zより約63万円安いSを選ぶと、月々は約1万1,600円下がります。
5年ローン・金利3.9%なら、セダン・ツーリング・スポーツのGは頭金0円で月々5万5,000〜5万7,000円前後です。頭金50万円ごとに月々は約9,200円下がります。
7年にすると月々はどこまで下がる?
月々をもっと下げたい時は、期間を延ばす方法もあります。同じ金利3.9%で、7年(84回)にした場合です。
| モデル・グレード(2WD) | 頭金0円 | 頭金50万円 | 頭金100万円 |
|---|---|---|---|
| カローラ(セダン)G | 約40,900円 | 約34,100円 | 約27,200円 |
| カローラ ツーリング G | 約41,700円 | 約34,900円 | 約28,100円 |
| カローラ スポーツ G | 約42,000円 | 約35,100円 | 約28,300円 |
| カローラ クロス S | 約44,000円 | 約37,200円 | 約30,400円 |
| カローラ クロス Z | 約52,600円 | 約45,800円 | 約39,000円 |
5年から7年にすると、頭金0円のセダンGで月々は約1万4,000円下がります。ただ、払う回数が増えるので、利息の合計は増えてしまうんです。
| セダンG・頭金0円・金利3.9% | 月々 | 支払総額 | 利息の目安 |
|---|---|---|---|
| 5年(60回) | 約55,100円 | 約331万円 | 約31万円 |
| 7年(84回) | 約40,900円 | 約343万円 | 約43万円 |
7年にすると、総額は約12万円増えます。月々の楽さと総額の増え方、どちらを取るかですね。
7年ローンの途中で車検が2回来ます。車検費用と月々のローンが重なる年があるので、その分の余裕も考えておきましょう。
金利が1%違うと総額はどれくらい変わる?
ローンの金利は、販売店のローン、銀行のマイカーローンなど借りる先で違います。1%の差がどれくらい効くのか、セダンGで比べてみます。
| セダンG・頭金0円 | 金利2.9% | 金利3.9% | 差 |
|---|---|---|---|
| 5年の月々 | 約53,800円 | 約55,100円 | 約1,300円 |
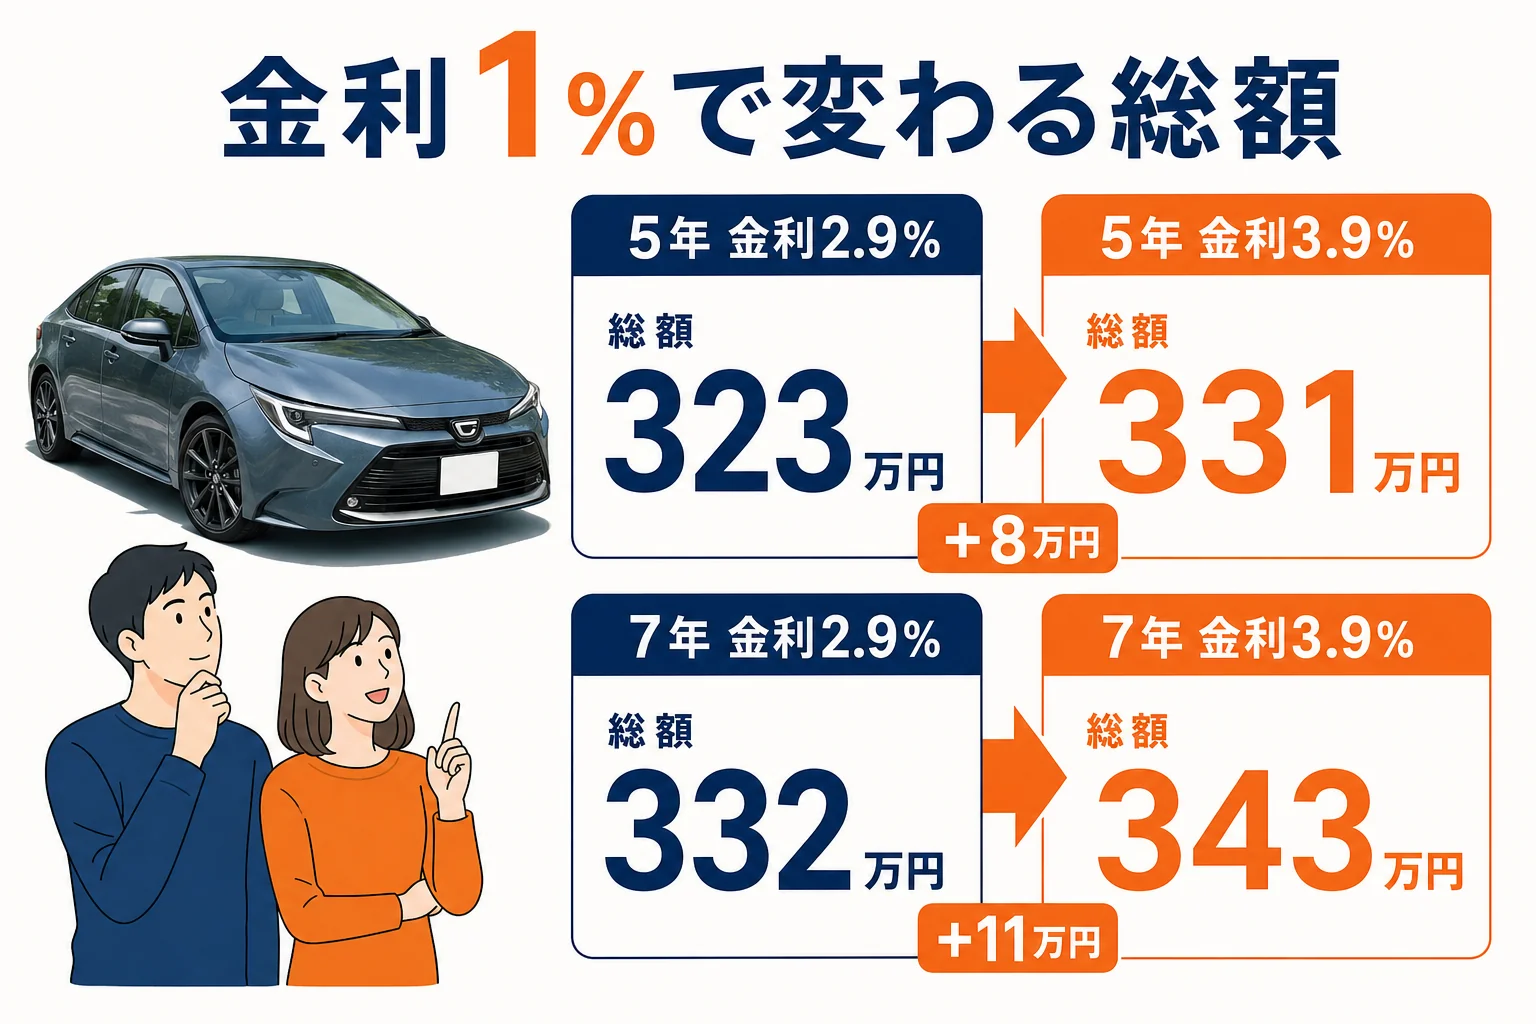
| 5年の支払総額 | 約323万円 | 約331万円 | 約8万円 |
| 7年の月々 | 約39,500円 | 約40,900円 | 約1,400円 |
| 7年の支払総額 | 約332万円 | 約343万円 | 約11万円 |
月々だと千円ちょっとの差ですが、総額では8万〜11万円の違いになります。これはけっこう大きいですよね!
金利は見積書の小さな欄に書かれていることが多いです。月々の金額だけでなく、実質年率の数字も見ておきましょう。手数料が別にかかるローンもあるので、合計で比べるのが安心です。
例えばこんな場面です。
「販売店のローンと銀行のローン、どっちがいいですか」
「金利と手数料を並べて、支払総額が少ないほうを選ぶのがいいと思います」
- 実質年率(手数料込みの金利)で比べる
- 審査にかかる日数と、必要な書類
- 繰り上げ返済の手数料があるか
- 車の名義が誰になるか(所有権の扱い)
ボーナス払いを入れるとどうなる?
ボーナス払いを入れると、毎月の金額はぐっと下がります。セダンG・頭金0円・5年・金利3.9%で、300万円のうち100万円をボーナス払い(年2回・10回)にした試算です。
| 払い方 | 毎月 | ボーナス月の加算 | 支払総額 |
|---|---|---|---|
| ボーナス払いなし | 約55,100円 | なし | 約331万円 |
| 100万円をボーナス払い | 約36,700円 | 約111,000円 | 約331万円 |
毎月は約1万8,000円下がりますが、ボーナス月には約11万円が上乗せされます。ボーナスの額が変わりやすいお仕事の方は、少なめにしておくと安心です。
月々を下げたいなら残クレという方法も
頭金も期間も限りがある時、もう一つの方法が残クレ(残価設定型ローン)です。数年後の残価を最後に残すので、月々がぐっと下がります。
同じセダンG・5年・金利3.9%で、残価率40%(110万円)と仮定すると、月々は約38,500円でした。通常ローンの約55,100円より約1万6,600円安くなります。
- 1台に長く乗り続けたい
- 走行距離が多い
- 総支払額をなるべく抑えたい
- 月々の予算がかなり限られている
- 3〜5年で乗り換えたい
- 頭金を用意しにくい
ただし、残クレは残価の分にも利息がかかります。最後に買い取ると、総額は通常ローンより多くなりやすいんです。
くわしい比べ方はカローラの残クレは損か得か|総支払額で比較で試算しています。
税金や保険まで月々に含めたい方は、カローラをリース・サブスク(KINTO等)で乗る場合の費用も読んでみてください。
ローン以外に毎月かかるお金も足しておこう
ローンの月々だけで予算を決めると、あとで苦しくなることがあります。車を持つと、ローン以外にもお金がかかるからです。
分かりやすいのが自動車税(種別割)です。カローラシリーズの1.8Lハイブリッドは年36,000円(2019年10月以降に初回登録した自家用乗用車)なので、月にならすと3,000円になります。
| ローン以外の出費 | 払い方 | 月にならした考え方 |
|---|---|---|
| 自動車税(種別割) | 毎年5月ごろに一括 | 年36,000円なら月3,000円 |
| 任意保険 | 年払いか月払い | 年齢・等級・車両保険で大きく変わる |
| 燃料代 | 給油のたび | 走る距離と燃費で決まる |
| 車検・点検 | 新車は3年目、その後は2年ごと | 車検の年に備えて積み立てる |
| 駐車場代 | 毎月 | 住んでいる地域で決まる |
燃費はカローラ(セダン)Gの2WDでWLTCモード29.8km/L(トヨタ公式)です。ハイブリッドなので、燃料代はかなり抑えやすいモデルなんです。
- ローンの月々+税金・保険・燃料・駐車場を合計する
- 車検の年はまとまった出費になるので積み立てておく
- 手取りに対して無理のない合計になっているか見る
『ローンは払えそうだけど、全部でいくら?』という方は、カローラの維持費は年間いくら?で内訳を確かめてみてください。
ローンを組む前に、まず総額を下げておこう
月々の金額は、借りる金額で決まります。つまり、値引きや下取りで総額を下げるのが、いちばん確実に月々を減らす方法なんです。
例えば借りる金額が20万円減ると、5年・金利3.9%で月々は約3,700円下がります。値引きの交渉は、ローンの話をする前に済ませておきましょう。
- モデル・グレード・駆動方式を決める
- 値引き後の総額を見積もりで出してもらう
- 今の車があれば、下取りと買取の査定を比べる
- 頭金と期間を決め、月々と総額を出す
- 販売店のローンと銀行のローンの金利を比べる
値引きの目安はカローラの値引き相場と限界額にまとめています。
同じグレードでも、見積もりの総額は販売店ごとに違うことがあります。ローンを組む前に、まずは見積もりを並べて総額を比べてみてください。
カローラ買いたいドットコム
カローラの値段、先に相場を見ておく
今の車の買取相場と、カローラの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
- トヨタ カローラ(セダン)公式サイト:最新の価格・グレード・装備はメーカーの公式情報で確認できます
よくある質問
カローラをローンで買うと月々いくらですか?
カローラ(セダン)Gの2WDを頭金0円・5年・金利3.9%で組むと、月々約55,100円が目安です。頭金50万円なら約45,900円、100万円なら約36,700円まで下がります。
カローラクロスのローンは月々いくら?
同じ条件で、Sの2WDは月々約59,300円、Zの2WDは約70,900円が目安です。7年にするとSは約44,000円、Zは約52,600円になります。
5年と7年、どちらがいいですか?
月々を下げたいなら7年、総額を抑えたいなら5年です。セダンG・頭金0円の試算では、7年にすると月々は約1万4,000円下がり、総額は約12万円増えました。
頭金はいくら入れるのがいいですか?
決まりはありませんが、頭金50万円ごとに5年払いの月々は約9,200円下がります。生活費や車検の備えを残せる範囲で決めるのがおすすめです。
ボーナス払いは使ったほうがいいですか?
月々を下げられますが、ボーナスが減った時に負担が重くなります。使う場合は、無理のない金額に抑えておくと安心です。
まとめ
- 借りる金額は車両価格に諸費用約25万円を足して考える
- セダン・ツーリング・スポーツのGは5年・頭金0円で月々5万5,000〜5万7,000円前後
- 頭金50万円ごとに5年払いの月々は約9,200円下がる
- 7年にすると月々は下がるが、セダンGでは総額が約12万円増える
- 金利1%の差は総額で8万〜11万円。まず値引きで総額を下げておく
コメント